迷走セミリタイア道中記

株主資本主義を利用して株主資本主義からセミリタイアするおっさん

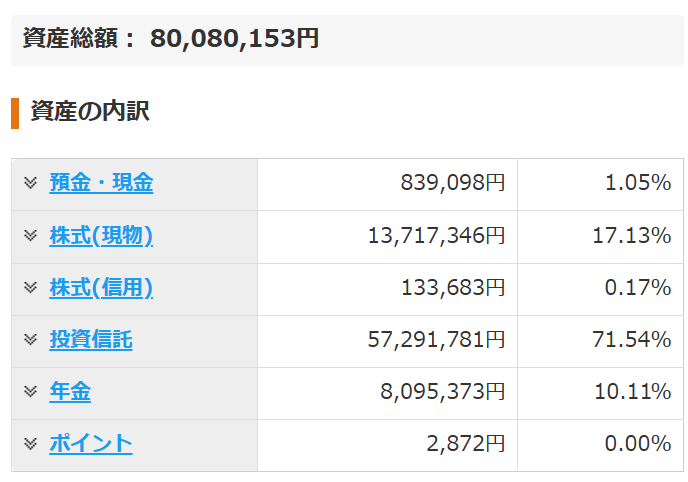
総資産8300万円

シルバーウイークがあけると、総資産は8400万円になっていました

クレジットカードの引き落としがあって、すぐに8300万円代になりましたけどね・・・


こういうヨコヨコ相場だと、信用取引の金利負担が気になりますね・・・

改めてインデックス投資でほったらかしスタイルが最強だな、、、なんて感じました

殆ど金利なんでどうでもいいですよね、インデックス投資民からすれば


今までやったことある投資を振り返ると、色々とやっているなあと感じました

個別株、インデックス投資、レバレッジETF、信用取引、

生債券、債券ETF、

ドルコスト平均法、一括投資、、、、


それなりにやってますね

初心者を脱して、中級くらいでしょうか・・・


仮想通貨、コモディティ、CFD、FXなど、やったことない投資もいっぱいありますけどね


色々とやって、一周回って、結局のところ、インデックス投資が最強、が結論ですね

FIREするにしても、基礎生活費の2%ルールくらいの余裕資金でインデックス投資する、が、わたし的には最強だよなと思います


50%暴落しても、まだ4%ルールですからね

庶民の給与水準でも、2%ルールくらいなら何とか目指せる難易度でしょう・・・

私の資産は8300万円は、基礎生活費240万円/年を基準とすると2.89% ルール水準ですね


まだまだ安心できるFIRE水準までの道のりは長いです

場合によってはFIREを先にしてしまって、そのあとは目指す水準まで節約生活で耐えたほうが現実的かもしれません

5000万円→1億円まであっとういう間という訳でもない・・・

総資産の伸び

総資産は8100万円です

日米強調為替介入、ベッセントの「私は胴元」発言などで円高が進行・・・

日銀、FRBの利上げ・・・

株価の上値が重いです

米国企業の業績は良いんですけどね・・・

利上げによる株価調整、きそうな雰囲気を感じます

5000万円→1億円まであっという間という訳でもなかったです

モジモジしてますね

米国株、上がってほしい・・・


利上げは妥当なのか

日銀は少なくとも利上げすべきではないのかなと思います

以下、チャッピーに手伝ってもらってまとめた理由です

①実質賃金や実質消費支出のデータから、国内需要が冷え込んでいることがわかるため。

②消費者物価指数の内訳から、好景気ではなく海外発のコスト高によるインフレであるため。

③設備投資や資金循環のデータから、企業に十分な資金需要や供給投資の体力が戻っていないため。


でも、日銀の利上げは既定路線みたいですね

マクロ経済には悪影響しかないでしょう・・・

株価への影響は分かりませんが、一般的にはネガティブですね


マクロ経済的に円安が悪者なのか

円安って悪者みたいに言われてますけれど、デメリットを対策すればいいだけなのかなと思うんですけどね

エネルギー輸入価格、デジタル赤字分が上がることについては、補助金と減税で対応すればいいですし

海外から安く国内不動産を買いたたかれるのは法律で規制すればいいですし

円安になると海外からものが買いづらくなるので、その分国内の産業を育成するマクロ的な圧力が働きます

輸出も伸びますし、産業育成としては非常にメリットがあるのが円安なのかと思います

素人の意見ですけどね、少なくとも円安、円高どっちに転んでもデメリットだけ騒ぎ立てて視聴率を稼ごうとするメディアにはうんざりです

ただ、円安も良いところがあると言っても、政府が円安のデメリットに対してマトモな対策をする前提なんですけどね


休日

もういろいろとやる気がなくなってしまって寝てばかりいます

そして寝ることは本当に気持ちいいですね

某詐欺師系の自称ショートスリーパーが悪目立ちしてましたけれど、アレをみて睡眠ってやっぱい良いなって思いましたね

早くFIREしたい・・・

FIRE妄想

最近は、いつFIREするのかばかりを考えています・・・

ここ数年で4000万円→8400万円と一気に資産が2倍以上になり、FIRE圏内に入った

インフレが予想以上のペースで進行した

主に2つの予想外のことが起こり、それらに対してFIRE戦略を適応させる必要があり、休日が来るたびにFIREシミュレーターをたたきまくって考える日々です


結局、目指したいのは、「経済的自立」と「早期退職」です

私の目指す「経済的自立」とは

  • 仕事を全くしないで、基礎生活費240万円、生活費300万円を1年間使っても、まったく不安がない
  • インフレに対応して生活費を増やしてもまったく不安がない
  • 働かなくてもインフレ調整後の純資産が勝手に右肩上がりで増えていく

この3つを目指したいです

私の目指す「早期退職」とは

  • 40代の前半(~45歳)で会社員を辞めている
  • 会社の福利厚生を享受しきった上で辞めている


これを目指したいと思っています


この状態を目指すためには、一体いくらの資産がいるのか

生活費:300万円

インフレ率:3%

幾何平均リターン:7%

インフレ調整後の実質リターン:4%(S&P500を想定)

というよくある想定をします。

その場合、実質リターンの4%のうち、2%を生活費、2%を「勝手に資産が増えていく」ための成長用に割り当てます

そうすると、300万円/0.02 = 1億5千万円が必要な資産額になります

FIRE直後の数年間、240万円で節約生活するとすると、

240万円/0.02 = 1億2千万円が最低限必要な資産額になります

すなわち、私の資産目標は1億2千万円~1億円5千万円ということになります

最速FIREを目指す場合は、1億2千万円が目標ラインです


アセットアロケーションはどのようなものが最も成功の期待値が高いのか

1億2千万円はリスク資産、さらにそれに上乗せして、無リスク資産(現金または債券)を積むのが理想的なアロケーションです。

超節約モードを前提とすれば、200万円/年で生活できるとすると、その200万円*6年分、1200万円を無リスク資産とします。

私は、今のところ株式100%のリスク資産構成を採用しようと目論んでいますので、FIREのアロケーションは以下となります。

  • 現金:600万円
  • 個人向け国債:600万円
  • 米国株:1億2千万円
  • 総資産額:1億3200万円

これだけあれば、なんとか私の考える「経済的自立」は達成できるのかなと思っています。

現金と米国株だけの非常にシンプルなアロケーションです。

一般的なFIRE民には、債券やゴールド、現物資産など株式以外の複数のアセットを組み合わせて総資産のボラティリティを安定させる手法がよくみられます。


私も、資産運用の王道、教科書的にはそうなんだろうなとは思います(ポートフォリオ理論)。


しかし私の場合、少なくとも40代の内は、それを採用するのは見送ろうと考えています。

理由は以下です

税金が確実に損である:アセットアロケーションの再構築のため、含み益がたっぷりのった株式を売買することで税金が発生する分、確実に損です

ボラティリティ低減効果は未知数:ゴールド、債券、現物資産など、組み合わせても狙い通り株式と相反する値動きをするとは限りません

ボラティリティ低減効果は無リスク資産の積み増しで得られる:ボラティリティ低減は絶対に必要です。現金と個人向け国債の比率を上げれば、総資産全体のボラティリティは低減できます(トービンの分離定理)

株式のリターンが高い:すべての資産アセットの中で過去100年以上の超長期でみるともっともリターンが高かったのは株式でした

インデックス指数連動のファンドはすでに分散されている:私の保持するS&P500連動ファンド、VTIはすでに十分に広い業種にわたって分散されています。時価総額加重平均で、時代の流れに応じて自動リバランスされます

40代はまだ働ける:最悪の場合、40代ならまだ再就職する気力・体力が出やすいと思います。40代の若いうちに、期待リターンの最も高い株式の比率を高めたアセットアロケーションを維持して、総資産の積み増しを狙いたいです


シーケンス・オブ・リターン・リスクが顕在化して、FIRE直後の暴落で-50%株価が下がったとしても、それでも総資産7000万円あり、生活費29年分の資産が残っています。

現金クッションで多少の買い増しもできるはずです。


FIRE時期はいつなのか

米国株S&P500の算術平均リターンは、約9~10%程度です(幾何平均リターンは7~8%)

私はNASDAQ100とレバレッジを使っているので、もう少し高い可能性はありますが、単純に9%とします

現在の総資産:約8400万円

追加投資:1年に500万円

算術平均リターン:9%

リスク:22%(為替分も考慮)

として、モンテカルロシミュレーションをします

年500万円を各年末に追加投資し、500万回のモンテカルロシミュレーションを行った結果です。

経過期間 累計追加投資 上位10%ライン 中央値 上位60%ライン
1年後 500万円 1億2,094万円 9,474万円 9,031万円
2年後 1,000万円 1億4,918万円 1億627万円 9,946万円
3年後 1,500万円 1億7,879万円 1億1,864万円 1億955万円

1年後で大体9千万円ですね。上振れすれば、最低限のFIREラインにタッチします

2年後だと、中央値ベースでも1億円を超えますが、まだ少し足りないです

3年後だと、中央値ベースでもほぼ1億2千万円で安心感があります


これに休職期間を組み合わせれば、さらに資産を積み増したうえでFIREができると思います

あとちょっとという感じですね

予定どおり、45歳(約3年後)までにFIRE出来るのか?というと、1億2千万円~3千万円コースなら、イケそうです

1億5千万円~6千万円コースは、かなり上振れしないと難しそうです

相場が暴落した場合、体調・メンタルが限界を迎えた場合は、9千万円~1億円程度で緊急避難的なFIREもあり得ます

体力の限界まで頑張りたいと思います

総資産8400万円突破・FIRE計画立案

米国株が回復しましたね。

米国株フルインベストメントの私の資産も、過去最高8400万円を突破しました。


一方で、私はここへきて改めて、FIRE決行の決意をしました。

もはや体調的にもボロボロで、資産的にも何とかFIRE圏内かと思います。

簡単なFIRE企画書を書き、作戦を練っています。


体調がボロボロなので、いきなりFIREする前に、いったん休職をするというのもテなのかなと思っています。

体調が回復すれば、それはそれで予定通り1億2千万円まで資産形成すればいいし、回復しなければそのままFIREする、という隙を生じぬ二段構えで考えております。


体調回復シナリオ           →1億2千万円でレギュラーFIRE

体調回復しないシナリオ→9000万円~1億円でリーンFIRE

という感じですね。

インフレが酷いとは言え、男一匹ですから、節約すれば、リーンFIREプランでも結構イケる気がしてきました。

FIRE直後の株価の暴落が、FIRE失敗の定番ですが、その時は毎日イモでも食って凌げば・・・


FIREすると決めたらものですから、手始めに、もはや必要なくなった仕事の勉強用に契約していたサブスクリプションを解約しまくりました。

とんでもない量のサブスクリプションがありました。

どれも大して使ったいなかったです。

この解約だけで年間30万円ほど、浮きます。


もっと早くから節約・FIREに全振りしていればよかった・・・

間違いなく、現時点で1億5千万円くらい、資産があったでしょう・・・


まあ悔やんでも仕方ありません。

今日が一番若い日ですから、よき選択を積み上げてゆきたいと思います。

天は自ら助くる者を助く、と言いますからね・・・。


私は、2018年にFIREすると決めました。もう8年前です。

私がFIREを達成するまで、合計10年がかりの壮大なプロジェクトになりそうですが、私なりのFIRE完遂まで諦めずにゆきたいと思います。

自分なりのFIREに向けた準備を着々と進行中

夏休みモード突入!

夏休みに入りました

総資産額が8000万円をこえ、上司・同僚・会社・体調に絶望してからというもの

もう最近ではすっかりFIRE気分になってます


会社員であるうちに、生活費以外のあらゆる現金をかき集めて

米国株に換えておこうと考えています

1日でも長く、現金を米国マーケットのリスクにさらしたいです


タブレットを購入!

今日は、会社の福利厚生を使って、10万円のタブレットを買いました。

過去何年分かの福利厚生が溜まっていたようで、高いタブレットが買えました。

もちろん、ただちに中古で売却して換金します。

そして米国株を購入します。

なにがいいですかねえ。

何を買うか迷っているときが一番楽しいです。

QLD(NASDAQ100 レバレッジ2倍ETF)にしましょうか・・・1545(NASDAQ100連動ETF)にしましょうか・・・。

まあ~~~QLDですかね!


野村WEBローン申請!

あとは、野村WEBローン申請しました。

SBI証券からの移管も申請しました。

300万円くらいですかねえ、借入は。

金利が付くことを考えると、購入するのは1545かなと思っています。

それにしても、私があれだけ忌み嫌っていた借金をすることになるとは。

いやはや、人生ワカランもんです。

SBI証券からの移管にかかる期間は2週間~1か月くらいですかねえ。


FIRE後にやりたいこと

自分でストレスのない仕事をやって

資産形成を加速していくってのをやってみたいなあと思うようになりました。

ネット経由で自分のペースで出来る仕事なら、

収入は不安定でしょうけれども、自分でも楽しく続けられるのではないかなあ

なんて思いました。


私は仕事上の作業が嫌いでFIREするのではないんですよね。

ゴミみたいな人間と接するのがイヤだから、FIREしたいんです。

週5・フルタイムで、人間の利害関係を調整し続けるようなクソ業務が嫌いだからFIREしたいんです。

自分に合っている仕事ならやって稼いで、資産形成を続けたいなと思うようになりました。

資産がどのくらいれば自分が完全に安心しきって、仕事そのものを手放せるのか?

その限界に挑戦してみたいと思うようにもなりました。


資産形成で目標にすべき人たちなら、先人たちがネットにいっぱいいますし。

だれか、目標となる人を勝手に決めて、その人を超えられるようにFIRE後も自分で仕事が出来るといいのかななんて思いましたね。

でもそれってFIREっていうんだっけ???って感じですね。

会社を早期退職しているので、問題ないんですかね。

個人事業主としての独立開業、もしもの時のための金融資産が豊富にあり、選択的な完全リタイアがいつでもできる状態、これが僕の目指すFIREなのかもしれません。


実際に、1億円程度のフルFIREをやってみたら、結局、20年間にも及ぶ会社員の反動で、グータラ生活になるかもしれませんけどね・・・

こればかりは自分でもやってみないとわかりません。

FIRE徒然草

徒然なるままに書いてゆく・・・・

これくらいしかストレス発散方法がない今日この頃です。


朝食

コメダ珈琲にて。体に悪い、コスパ悪いとわかっていつつ、外食してしまう。

やはり会社員のストレスが大。


仕事

まあ~なんですかね、最近、めっきりと仕事に対するモチベが下がりましたね。

上司が外面だけは良く、中身がクソだということが分かったってのもありますけど。

資産が8300万円をこえて、フルFIRE出来る水準となったというのもあります。

まったくやる気がしない。

会社は辞めたい。

会社で付き合わざるを得ない人間たち、人間模様が嫌い。

仕事中に行う、主にPC作業(エンジニアリング)そのものは別に嫌いではない。

仕事中に行う、コミュニケーションのうち、純粋に論理的なコミュニケーションについては別に嫌いではない。

仕事中に行う、コミュニケーションのうち、感情に関係するコミュニケーションについては反吐が出るほど嫌いである。

・・・独立して、AI使って「ひとり会社」でも作って稼いだほうが良い気がしてくる。

あれだけ献身的に仕事してもたったの年収1000万円ポッチであると思ってしまう。

あれだけ献身的に仕事を自分のビジネスに対してやったら、2~3000万円くらいかせげるんじゃねーのと、思ってしまう。

そんなに甘くないんだろうけど・・・。


いつ会社辞めるのか

そんなこんなで、いつ会社辞めるのかばかり、考えてますね。

たぶん、1日に100回マネーフォワード更新しているんじゃないですかね。

病気ですね。

あと1.5年くらいで、たぶん1億円くらいいきます。

それで、辞めるかな・・・なんて思ってます。。。。

現金は、500~800万円、その他を全額、米国株へフルベット。

無期限信用取引を使ってレバレッジは1.1倍~1.2倍を想定してます。

私のFIRE戦略は110%~120%フルインベストメントです。

(良い子はマネしちゃだめ・・・)

思うに、40代の期間って、万一の時の仕事にも戻りやすいし、FIREした後でもある程度攻めた資産運用ができるボーナスタイムだと思ってます。

万人にはオススメできないですけども。

私のように、FIREジャンキー株ジャンキーレバレッジ米国株信者にはオススメです。

投資は自己責任で。

まあでも、「判断の合理性」は、ほかの戦略よりもかなりあると思うんですよね。

合理性の詳しいところは、いずれコンテンツにしたいなあなんて妄想をしています・・・


という感じで、レバレッジは追証ラインに適切な余裕度を持たせた上で、ガンガンつかっていこうと思ってます。

インフレにリターンが負けてしまって、50代以降で困る、生活レベルが下がるってのを避けたいと思ってます。


資産感覚・・・

ふだん、株クラのYouTubeとかTwitterとかばかり見てるんですよね。

なんだか億り人なんて珍しくもないです。

純資産8~9000万円程度の億り人予備軍も含めたら、億ってるのなんてなんの自慢にもならんです(泣)。

まあ人に自慢するために資産形成してきたわけじゃないですけどね。

資産感覚がマヒしてきてます。


会社の同僚と資産の話になったことがあるんですけど、40代でせいぜい1~3千万円くらいってかんじでした。。。嘘ついているのかな。


奥さん子供がいればそりゃあねって気もします。

住宅持っている人は、住宅価格が上がっていれば、圧倒的に私よりも金持ちかも。


いずれにしても、金があるだけじゃ自由になれません。

金に加えて、会社辞める勇気、ボラティリティに耐えるメンタル、資産感覚が必要です。。。。

がむばります。。。


要するに今僕が言いたいこと

会社辞めたいです。そういうことです。

私の人生のアドレナリンのピークはおそらく退職届を会社にたたきつけるその瞬間になるでしょう。

今すぐ私に固定金利1%で5000万円を貸してくださる方がいればなあ。

そしたら私は今すぐにFIREします。。。。

もちろん全額米国株に投資しますね。2-3か月かけて500万円ずつ米国インデックスに分散投資します。

レバナス・QLDを上振れ狙いのお楽しみ枠で買ったはいいけれど

260802_総資産

400万円ほど、レバナスとQLDを、インデックスからの上振れを狙う「お楽しみ枠」として買いました。

が、ここで新たなことに気が付きました。

400万円ほどの少額であれば、信用取引でレバレッジのかかっていないNASDAQ100を購入すればよかったのでした。

方法はシンプルです。

S&P500の投資信託を担保に入れ、信用取引でNASDAQ100連動ETFの1545を購入します。

現在の担保額であれば、700万円ほど購入できます。

すなわち、自分で「レバナス」や「QLD」のようなNASDAQ100のレバレッジ運用を、仮想的に作るようなものですね。

いえ、信用取引には、「レバナス」「QLD」よりも明確に優れている点が2つあります。

1点目は金利です。

日本の低金利を活かし、米国よりも低い金利で資金を借りられます。

2点目は、金利コストの支払いを繰り延べられることです。

信用取引であれば、金利は建玉を決済するまで累積し、決済時にまとめて精算されます。

一方、レバナスやQLDでは、金利コストが日々の評価額に反映されるため、その分だけリターンが低くなりがちです。

この点は、信用取引の明確な利点だと思います。

私は、このことに後から気が付きました。

もちろん、信用取引は、リスクコントロールをしなければ追証が発生し、下手をすると市場から退場してしまう諸刃の剣です。

一方で、レバナスやQLDでは、投資家個人に追証が発生することはありません。

また、信用取引では、購入したい建玉に対して、担保となる有価証券の評価額が十分に大きくなければ、この戦略は成り立ちません。

一方、レバナスやQLDは、購入資金さえあれば、担保なしで購入できます。

したがって、一概にレバナスやQLDよりも信用取引が優れているわけではありません。

投資の目的や資産状況に応じた使い分けが必要です。

今回、勇気を出してレバレッジ取引について試行錯誤することで、新しい気付きを得ることができました。

私は、FIREとは、狭義に言えば、サラリーマンから個人投資家に転職することだと思っています。

個人投資家を職業にしようとしているわけですから、生き残るために、投資の技術を磨くに越したことはありません。

「ほったらかし投資」といって、勉強を最小限にして投資するスタイルもありますが、心配性の私には、あまり性に合いませんでした。

私は、何事についても、ある程度納得できるまで勉強し、そのうえで合理的な選択をすることで安心を感じるタイプです。

個人投資家としてレバレッジへの理解を深めることは、弱肉強食の株式市場と、容赦のないサプライロス型インフレ社会で生き残るための武器の一つになり得ます。

今回、サラリーマンであるうちに、レバレッジ投資を身をもって勉強できたことは、大変よかったと思います。

肝心の直近の総資産ですが、大体8000万円です。

レバナスとQLDの400万円については、もともとVTIを売却して購入した金額が300万円ほどです。

現在は、10%ほどの含み損になっています。

年末まで毎日1万円ほど積み立て、プラスに転じたところで現金化し、翌年の新NISA枠でNASDAQ100に転用しようかとも考え始めています。

こうすれば、VTIを売却した際に支払った税金も、多少は無駄にならないでしょう……。

転用した後は、毎月の給与の余剰資金で、ひたすらNASDAQ100の現物を積み立てていきます。

同時に信用取引を活用し、ポートフォリオ全体に1.2倍程度のレバレッジをかける形で、NASDAQ100を上乗せしていくのです。

この投資スタイルは、金利コストの支払いを建玉の決済時まで繰り延べられるため、安心感があります。

NASDAQ100を1.2倍程度のレバレッジで購入し、半永久的に保有できる無期限信用取引の戦略が魅力的すぎて、レバナスやQLDの魅力が相対的に薄れてきています。

レバナスやQLDのチャートを見ていると、なぜ毎日、評価額から金利コストを払わなければならないのか……。

せめて、そこは繰り延べさせてくれよ……などと思ってしまいます。

私の計算では、5000万円の有価証券を担保に信用取引を活用すれば、ポートフォリオ全体に1.2倍程度のレバレッジをかけ、1000万円ほどのNASDAQ100を購入できそうです。

これだけのまとまった金額があれば、上振れを狙うレバレッジ枠としては、レバナスやQLDがなくても十分なのではないかと感じることも出てきました。

担保となるS&P500の投資信託は、超優良インデックスです。

担保資産が成長していけば、それに伴って、信用取引で保有できる建玉の名目金額も大きくなっていくでしょう。

しかし、レバナスやQLDを完全に手放してしまうのも嫌だ、という感情もあり、例によって迷走している毎日です。

さすがに、そろそろFRBの利下げ局面も近いでしょうし……。

迷う日々ですねえ。

こういうことを言うと元も子もないのですが、1000万円くらいをポーンとレバナスやQLDに突っ込める余裕のある資産額を持った大人になりたい……。

来年の1月から3月あたりにFRBが利下げし、私の総資産も一気に1.1億円くらいになりませんかねえ……。

そうしたら、一気に気が楽になりそうなのですが……。